O que a lei permite
Legislação, jurisprudência e precedentes administrativos aplicados ao caso: IBS, CBS, ITBI, ITCMD, IR, Código Civil e Direito Societário.
Advocacia tributária e patrimonial · São Paulo · desde 2007
Planejamento tributário para empresas de arquitetura, engenharia e construção e de saúde, bem como organização do patrimônio que os sócios acumularam, na pessoa física ou por meio de holding. Cada caso passa por três leituras/anamneses antes de qualquer recomendação.
Agendar uma conversaEm resumoO escritório
MétodoA mesma advogada, do começo ao fim, assessorada por equipe qualificada
A economia obtida na empresa pode se perder na retirada dos lucros. Uma holding pode estar correta no contrato e frágil na contabilidade, ou correta nos dois e nunca sair do papel porque sócios e herdeiros não se entendem. Na maior parte dos escritórios, esses temas ficam com profissionais diferentes e ninguém analisa de forma comprometida o conjunto.
Legislação, jurisprudência e precedentes administrativos aplicados ao caso: IBS, CBS, ITBI, ITCMD, IR, Código Civil e Direito Societário.
Faturamento, folha, créditos, pró-labore, distribuição de lucros, mútuos e regime tributário, examinados por quem também é formada em Ciências Contábeis e em Compliance.
Quem decide, quem sucede e que acordos antigos pesam entre sócios e entre gerações. Essa leitura se apoia na consultoria de empresa familiar (feita em Barcelona) e na formação em Direito Sistêmico, que permite a leitura do porquê determinados acordos não se implementam.
AtuaçãoDa empresa ao patrimônio
Eficiência tributária para que a empresa gere mais resultado dentro da lei: o regime certo, os créditos aproveitados, os redutores aplicados e o lucro retirado da forma menos onerosa. A reforma de 2027 obriga a refazer essas contas.
O que a empresa gerou e os sócios acumularam em imóveis, quotas e investimentos, na pessoa física ou em holding. O trabalho é reduzir o custo tributário de manter e de transmitir esse patrimônio e evitar que ele se perca na sucessão.
Quando a dívida já existe. Há quase 20 anos o escritório defende empresas familiares de grande porte perante a Procuradoria-Geral da Fazenda Nacional em São Paulo em:
Reforma 2027Atualizado em 11/11/2026
Em 28 de outubro de 2026, o Tribunal de Contas da União calculou a alíquota de referência da CBS, a contribuição federal que substitui o PIS e a Cofins, em 11,3%. O valor exato do cálculo é 11,3468%, arredondado por lei para uma casa decimal. As projeções de mercado trabalhavam com cerca de 9,2%. O Senado tem até 15 de dezembro para fixar a alíquota por resolução; se não o fizer, vale o cálculo do TCU. Com a redução de 0,1 ponto prevista para 2027 e 2028, a CBS cobrada no próximo ano ficaria em 11,2%.
A expectativa de que o calendário fosse adiado perdeu força. Em 10 de novembro, depois de reunião com o ministro da Fazenda, Dario Durigan, deputados da Frente Parlamentar do Empreendedorismo descartaram o adiamento. Segundo o deputado Cláudio Cajado (PP-BA), o governo se comprometeu a iniciar a implantação da nova tributação em janeiro de 2027, e o presidente do Senado, Davi Alcolumbre, a colocar em votação a alíquota da CBS. Tributaristas vinham pedindo que a fase de testes passasse para 2028 por problemas operacionais que ainda impedem as empresas de medir o efeito real do novo sistema.
Em reportagem de 30 de outubro, a Exame ouviu tributaristas que alertam para um cenário de carga sobre o consumo perto de 30%, somando a nova CBS à estimativa de 18,7% para o IBS, contra cerca de 27,9% nas contas anteriores. Os próprios especialistas lembram que esses números vêm de cálculos feitos em momentos diferentes. Na simulação de um deles, a empresa que hoje recolhe PIS e Cofins cumulativos precisaria repassar cerca de 7% ao preço para manter a mesma receita líquida; no regime não cumulativo, cerca de 1%.
Alíquota nominal da CBS em 2027 (11,2%), antes de créditos e de outros redutores, comparada ao PIS e à Cofins de hoje. Barras na mesma escala.
Barras cheias: CBS em 2027. Barras vazadas: PIS e Cofins atuais. O imposto efetivo depende dos créditos aproveitados, que no regime cumulativo hoje não existem.
Escritórios de arquitetura e engenharia, construtoras, clínicas e outros prestadores de serviço no lucro presumido saem do PIS e da Cofins cumulativos e entram numa CBS com crédito. Quem tem muita folha e pouco insumo sofrerá maior impacto financeiro. A escolha do regime precisa ser refeita com números.
Na parte da receita que passa de R$ 5 milhões por ano, os percentuais de presunção ficaram 10% maiores: no IRPJ desde janeiro e na CSLL desde abril. Em serviços, a base de 32% vai a cerca de 35,2%. Há três ações no STF ainda sem julgamento, e os tribunais regionais divergem. Cabe avaliar a conveniência de ação judicial e a restituição do que já foi pago.
Desde janeiro de 2026, a Lei 15.270/2025 retém imposto sobre dividendos acima de R$ 50 mil mensais pagos pela mesma empresa à mesma pessoa. Empresários, arquitetos, engenheiros e médicos precisam rever como o lucro sai da empresa e onde o patrimônio fica.
Empresas do Simples podem recolher IBS e CBS por fora, sem sair do regime. A próxima opção vale para o segundo semestre de 2027 e faz diferença para quem vende a outras empresas.
Estruturas no Simples montadas com orientação errada tendem a ser revistas pelo Fisco, com risco de autuações que comprometem a empresa. Não há mais espaço para irregularidades.
Fontes: TCU, sessão de 28/10/2026 (TC 006.529/2026-7); Estadão, 10/11/2026; Exame, 30/10/2026; LC 214/2025; LC 224/2025; Lei 15.270/2025. Conteúdo informativo; a alíquota definitiva depende de resolução do Senado.
A advogadaAdvogada, ex-julgadora e professora
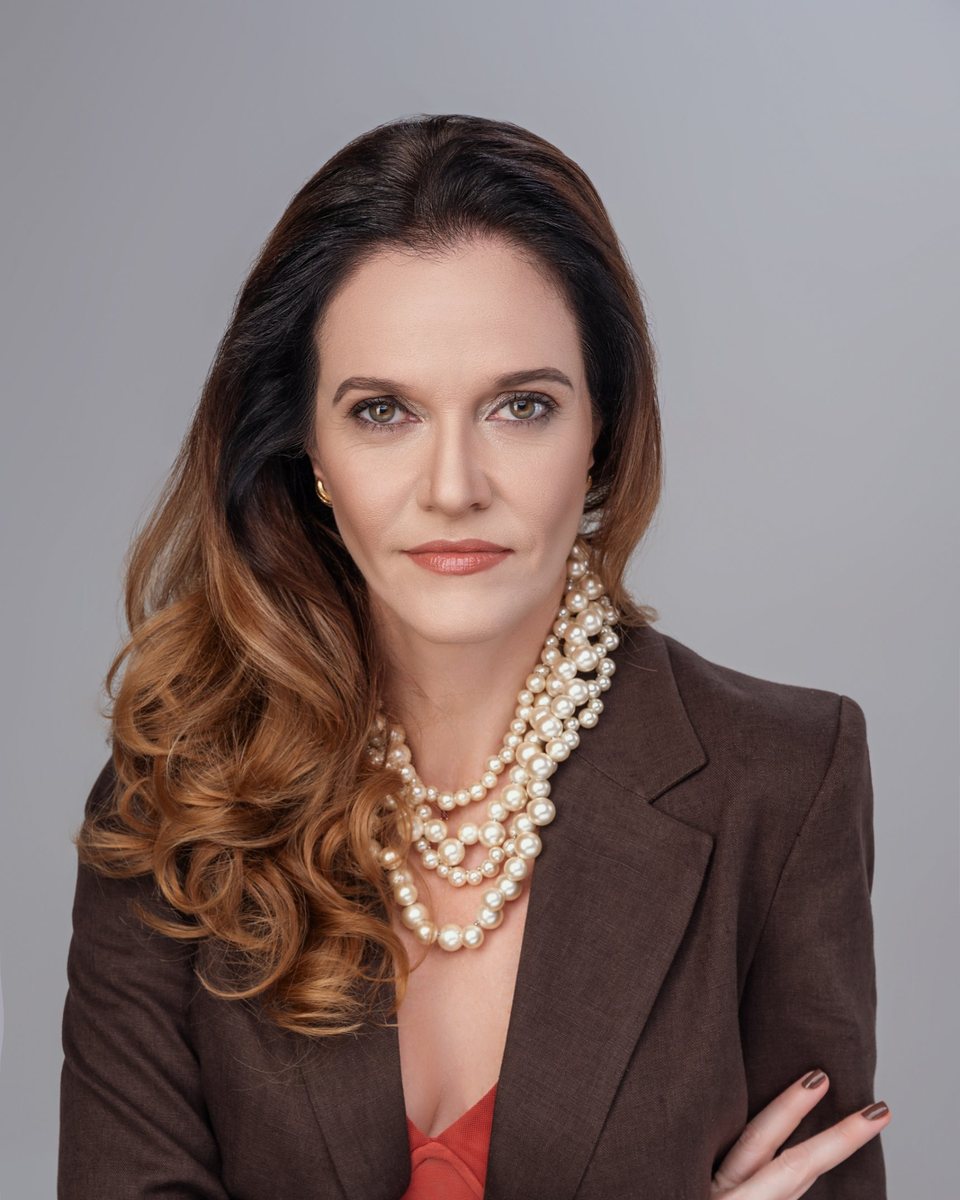
Há mais de 25 anos trabalha com a tributação das empresas e do patrimônio dos seus sócios, qualificou-se do tributário ao contábil, passando pela análise das motivações da empresa familiar. Como advogada, defende empresas familiares de grande porte em São Paulo. Como julgadora, foi conselheira do Conselho Municipal de Tributos de São Paulo e juíza do Tribunal de Impostos e Taxas, onde foi vice-presidente da 10ª Câmara Julgadora. Como professora, conduziu seminários e deu palestras no curso de especialização do IBET e da Escola Paulista de Direito (EPD).
Graduada em Direito pela UFSM, especialista em Direito Tributário e mestre em Direito do Estado, na área de Direito Tributário, pela PUC-SP e especialista em Direito Tributário Internacional pela Universidad de Salamanca. Para ler o patrimônio também pelos números, formou-se em Ciências Contábeis pela FECAP e especializou-se em Compliance pela FIA. Ao perceber que planejamentos tecnicamente corretos paravam na mesa de sócios e de família ou que havia conflitos na gestão empresarial pelos sócios, estudou Direito Sistêmico e Consultoria de Empresa Familiar na Universitat Abat Oliba CEU, em Barcelona.
Como trabalhamosDo primeiro contato ao acompanhamento
Entendemos a demanda imediata: a escolha do regime para 2027, a retirada de lucros, holding, sucessão patrimonial ou autuação nas áreas abrangidas pelo escritório.
Perguntas objetivas sobre faturamento, folha, regime, retiradas de lucro, imóveis e empréstimos entre empresa e sócios.
Comparamos alternativas com números reais e executamos a que fizer sentido para a empresa, para os sócios e para a família, revelando riscos e oportunidades.
Durante a transição da reforma, até 2033, revisamos regime, créditos e estrutura a cada mudança relevante.
PerguntasRespostas diretas
Depende do regime e da estrutura de custos. Empresas que hoje recolhem PIS e Cofins cumulativos (3,65%), comuns no lucro presumido, e empresas com muita folha de pagamento e poucos créditos tendem a sentir mais. A alíquota ainda depende de resolução do Senado, mas a implantação em janeiro de 2027 está mantida. A resposta exige simulação com os números da empresa, antes da virada do ano.
Depende do número de imóveis, da renda de aluguel, dos planos de sucessão, da retenção de 10% sobre dividendos acima de R$ 50 mil por mês e da incidência de IBS e CBS. A resposta exige um estudo comparando pessoa física e holding com os números do empresário e da família.
Os serviços de saúde listados na Lei Complementar 214/2025 têm redução de 60% nas alíquotas. A redução não é automática: depende do enquadramento de cada serviço e do regime da clínica, que também precisa ser revisto diante da tributação de dividendos.
Pode. A Lei Complementar 224/2025 aumentou em 10% os percentuais de presunção sobre a receita que passa de R$ 5 milhões por ano, no IRPJ desde janeiro de 2026 e na CSLL desde abril. O aumento é contestado no STF (ADIs 7.936, 7.944 e 7.982, ainda sem julgamento), e os tribunais regionais divergem: o TRF-4 afastou a cobrança em decisão liminar, e o TRF-6 a manteve. Entrar ou não com ação depende do faturamento, do valor envolvido e do risco que a empresa aceita.
A Lei Complementar 214/2025 prevê redução de 30% para serviços de profissões intelectuais regulamentadas, entre elas arquitetura e engenharia. A redução tem requisitos, como sócios habilitados e inscritos no conselho profissional, e o serviço precisa estar ligado à habilitação. Também precisa ser comparada com a permanência no Simples Nacional, em que o fator R pesa.
Pode, quando o ITBI foi calculado sobre o valor venal de referência e esse valor foi maior que o preço declarado na compra. O STJ fixou no Tema 1.113 que a base de cálculo é o valor da transação. O pedido alcança os últimos cinco anos e depende da análise dos documentos.
Pode optar pelo regime regular de IBS e CBS sem sair do Simples. Há nova janela de opção em março de 2027, com efeitos no segundo semestre. Faz mais sentido para empresas que vendem a outras empresas, para quem o crédito importa.
ContatoAtendimento com hora marcada